Ekonesia – Parlemen Indonesia menyoroti fenomena suku bunga kredit yang tak kunjung mereda, khususnya bagi sektor usaha mikro kecil dan menengah (UMKM). Praktik penawaran bunga istimewa atau ‘special rate’ oleh perbankan kepada deposan besar disebut-sebut menjadi akar masalah yang menghambat penurunan biaya pinjaman.
Baca juga: Beras Oplosan? Jual Murah Aja, Gak Usah Ditarik!
Anggota Komisi XI DPR dari Fraksi PKS Muhammad Kholid mengungkapkan hasil kunjungannya ke berbagai daerah pemilihan. Ia menemukan bahwa kendala utama bukan hanya pada penyaluran kredit UMKM yang minim, melainkan juga pada tingginya biaya pendanaan bank. Menurut Kholid, bank-bank saling berebut dana mahal karena masih maraknya skema bunga khusus yang diberikan kepada institusi atau deposan berkapital besar, sebuah praktik yang belum tertib diatur.
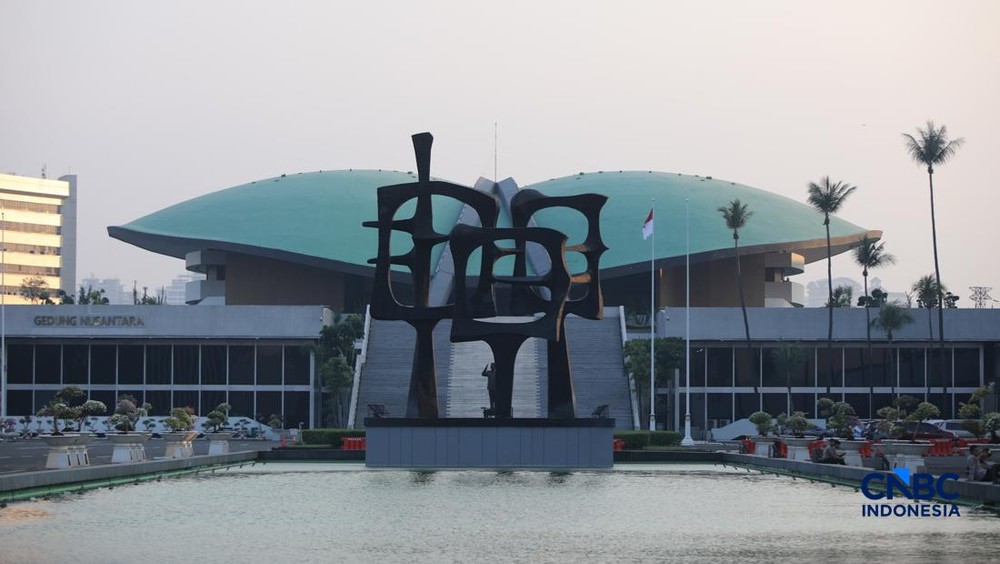
Dalam rapat kerja Komisi XI bersama Bank Indonesia, Kholid mempertanyakan efektivitas transmisi kebijakan antaranggota Komite Stabilitas Sistem Keuangan (KSSK). Ia berharap dampak positif dari kebijakan moneter dapat benar-benar dirasakan oleh para pelaku UMKM di lapangan. Jika masalah pendanaan mahal ini tidak diatasi, suku bunga pinjaman akan sulit diturunkan, membuat penyaluran kredit tidak optimal karena tingginya beban bunga.
Baca juga: Para Sultan Nikel RI: Siapa Saja Mereka?
Senada dengan Kholid, Anggota Komisi XI DPR dari Fraksi Nasdem Thoriq Majiddanor, akrab disapa Jiddan, juga menyuarakan keprihatinannya. Ia menyoroti ironi di mana Bank Indonesia menyatakan likuiditas perbankan cukup melimpah, namun pada saat yang sama mengakui adanya segmentasi likuiditas. Meskipun pertumbuhan kredit secara keseluruhan mencapai 13,62%, masyarakat justru tidak merasakan manfaatnya karena suku bunga pinjaman yang tetap tinggi.
Jiddan menambahkan, upaya memperdalam pasar keuangan senilai Rp 123 triliun akan sia-sia jika masyarakat tetap terbebani oleh suku bunga kredit yang sulit turun. Kondisi ini terjadi karena bank-bank masih bersaing ketat memperebutkan sumber dana. Akibatnya, pertumbuhan kredit UMKM hanya mencapai 1,62%, sangat kontras dengan pertumbuhan kredit korporasi yang melonjak hingga 22,10%. Ini mengindikasikan adanya ketimpangan akses dan biaya pinjaman antara segmen usaha.

Tinggalkan komentar