Ekonesia – Keputusan Bank Indonesia menaikkan suku bunga acuannya menjadi 6% baru-baru ini telah memicu kewaspadaan di kalangan industri perbankan nasional. Langkah ini, yang diambil dalam Rapat Dewan Gubernur (RDG) November 2026 dengan kenaikan 25 basis poin dari sebelumnya 5,75%, diperkirakan akan membawa sejumlah konsekuensi signifikan bagi operasional bank dan tentu saja, nasabah.
Baca juga: Tambak Pantura Jabar Bangkit! KKP Bergerak Cepat
Presiden Direktur PT Bank CIMB Niaga Tbk Lani Darmawan menyoroti potensi peningkatan beban biaya dana atau cost of fund (CoF) akibat kenaikan BI Rate. Menurutnya, kondisi ini akan memperketat persaingan dalam memperebutkan dana masyarakat. Meskipun demikian, Lani menegaskan bahwa likuiditas CIMB Niaga saat ini berada dalam kondisi prima, tercermin dari rasio kredit terhadap simpanan (LDR) yang stabil di kisaran 88%-89%.
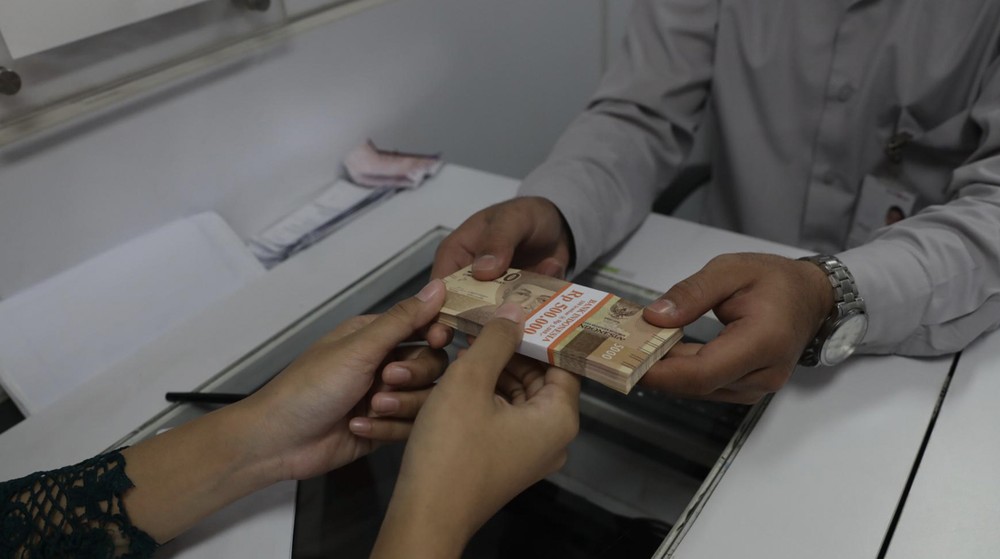
Senada, Direktur Keuangan dan Perencanaan Bisnis PT Bank Sahabat Sampoerna Henky Suryaputra mengakui likuiditas banknya masih terjaga. Namun, ia tidak menampik adanya ancaman terhadap margin keuntungan bank atau net interest margin (NIM). Henky menjelaskan, dengan adanya kenaikan suku bunga acuan, bank-bank akan meninjau ulang suku bunga kredit yang ditawarkan kepada nasabah, yang pada akhirnya akan memengaruhi NIM.
Baca juga: Woosh Jadi Bukti: Konektivitas Nasional Melejit!
Dari sudut pandang makroekonomi, Ketua Bidang Riset dan Kajian Ekonomi dan Perbankan Perhimpunan Bank Nasional (Perbanas) Aviliani, menilai kebijakan Bank Indonesia ini sebagai langkah yang terukur. Tujuannya adalah menjaga stabilitas nilai tukar rupiah dan mengantisipasi gejolak eksternal di tengah dinamika pasar keuangan global yang tidak menentu. Aviliani menekankan bahwa stabilitas makroekonomi merupakan fondasi penting untuk mempertahankan kepercayaan pasar, menjamin keberlanjutan pertumbuhan ekonomi, serta menjaga kesehatan sektor perbankan.
Secara umum, kinerja industri perbankan Indonesia hingga September 2026 menunjukkan fundamental yang kokoh. Penyaluran kredit perbankan tercatat tumbuh impresif 13,26% secara tahunan, mencapai Rp9.245 triliun. Sementara itu, penghimpunan Dana Pihak Ketiga (DPK) juga mengalami peningkatan 8,22% menjadi Rp10.492 triliun. Kualitas aset bank juga tetap terkendali dengan rasio kredit bermasalah (NPL) gross sebesar 2,07% dan NPL net 0,82%. Permodalan perbankan pun kuat, ditunjukkan oleh rasio kecukupan modal (CAR) sebesar 24,30%. Dari sisi likuiditas, perbankan memiliki bantalan yang memadai, dengan rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) 105,7% dan Alat Likuid terhadap DPK (AL/DPK) 24,1%, jauh di atas ambang batas minimum.
Meski demikian, Aviliani mengingatkan bahwa pertumbuhan kredit yang lebih tinggi dibandingkan DPK memerlukan pengelolaan likuiditas dan pendanaan yang cermat. Hal ini penting agar fungsi intermediasi perbankan tetap berjalan optimal. Ia juga menambahkan, kenaikan BI-Rate memang berpotensi memengaruhi biaya dana dan mendorong penyesuaian suku bunga simpanan maupun kredit. Namun, dampak transmisi kebijakan ini tidak akan terjadi secara seragam dan langsung, mengingat setiap bank memiliki struktur pendanaan, kondisi likuiditas, dan profil risiko yang berbeda.
Perbanas tetap optimistis. Dengan permodalan yang kuat, likuiditas yang terjaga, serta koordinasi yang solid antara Bank Indonesia, Otoritas Jasa Keuangan (OJK), pemerintah, dan seluruh pelaku industri perbankan, sektor perbankan nasional diyakini mampu terus menjalankan peran intermediasinya secara sehat. Stabilitas sistem keuangan akan terus dijaga, beriringan dengan dukungan terhadap aktivitas dunia usaha dan daya beli masyarakat, sehingga perbankan dapat terus berkontribusi pada pertumbuhan ekonomi nasional.

Tinggalkan komentar