Ekonesia – Pegawai Negeri Sipil (PNS) kini memiliki opsi menarik untuk mengakses pembiayaan dari bank. Bukan sekadar pinjaman biasa, mereka bisa memanfaatkan Surat Keputusan (SK) pengangkatan maupun SK pensiun sebagai jaminan untuk mendapatkan suntikan dana segar. Praktik ini populer dengan sebutan "menyekolahkan SK" dan membuka peluang besar bagi PNS untuk memenuhi berbagai kebutuhan finansial.
Baca juga: Juve Darurat Gelandang Cuma Dua Siap Tempur
Melalui skema ini, para abdi negara dapat memperoleh likuiditas cepat yang bisa dialokasikan untuk beragam tujuan. Mulai dari modal awal membangun usaha, membeli hunian impian, mencicil kendaraan pribadi, merenovasi rumah, hingga membiayai pendidikan berkualitas bagi anak-anak. Khusus untuk pinjaman dengan agunan SK pensiun, mekanisme pembayaran angsuran umumnya dilakukan melalui pemotongan langsung dari uang pensiun bulanan yang diterima oleh PNS bersangkutan atau ahli warisnya.
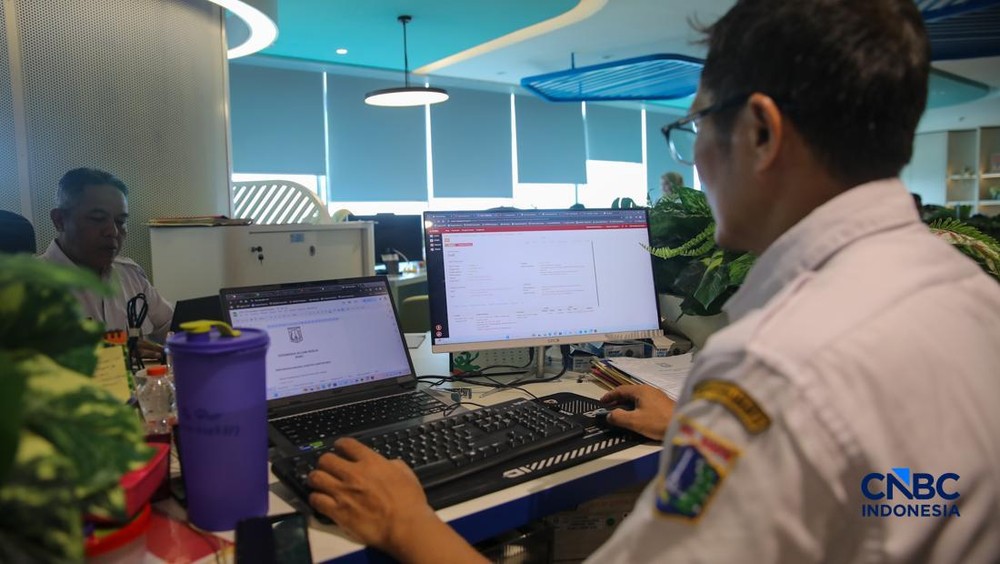
Tawaran dari perbankan pun cukup menggiurkan. Beberapa lembaga keuangan bahkan menyediakan batas maksimal kredit hingga Rp500 juta dengan jangka waktu pengembalian yang sangat panjang, mencapai 180 bulan atau setara 15 tahun. Namun, perlu dicatat bahwa besaran pinjaman yang disetujui tidak akan sama untuk setiap pemohon. Bank akan melakukan penilaian mendalam terhadap kapasitas finansial calon debitur, termasuk besaran gaji atau uang pensiun yang diterima.
Baca juga: Panin Stagnan SMBC Merugi Bank Tengah Goyah
Meskipun terlihat sebagai solusi mudah untuk mendapatkan dana, PNS wajib mempertimbangkan beberapa aspek krusial sebelum memutuskan menggadaikan SK pengangkatan atau SK pensiun mereka. Salah satu perhatian utama adalah implikasi angsuran terhadap kondisi keuangan pribadi, terutama bagi mereka yang sudah mendekati atau memasuki masa purnabakti.
Idealnya, masa pensiun adalah periode di mana seseorang seharusnya sudah terbebas dari beban kewajiban finansial jangka panjang. Penghasilan yang diperoleh seharusnya dapat dinikmati sepenuhnya untuk kebutuhan sehari-hari dan hasil investasi yang telah dikumpulkan selama masa produktif. Dengan mengambil pinjaman berjaminan SK pensiun, sebagian pendapatan bulanan secara otomatis akan terpotong untuk cicilan, yang pada akhirnya membatasi ketersediaan dana untuk kebutuhan esensial.
Selain itu, calon debitur juga harus memahami konsekuensi utang jika terjadi risiko tak terduga seperti meninggal dunia. Kewajiban pembayaran utang tidak serta-merta lenyap, melainkan dapat beralih menjadi tanggungan bagi ahli waris sesuai dengan ketentuan hukum dan perjanjian kredit yang telah disepakati. Situasi ini berpotensi menambah beban finansial bagi keluarga yang ditinggalkan. Oleh karena itu, keputusan mengambil pinjaman harus diiringi dengan perhitungan kemampuan bayar serta perlindungan memadai bagi ahli waris.
Lantas, apakah ini berarti PNS sama sekali tidak disarankan berutang menjelang atau saat memasuki masa pensiun? Mengambil pinjaman sebenarnya bukanlah hal yang sepenuhnya dilarang. Namun, keputusan tersebut harus didasarkan pada tujuan penggunaan dana yang jelas dan perhitungan kemampuan membayar yang realistis.
Pinjaman bisa menjadi pilihan bijak apabila dana tersebut dialokasikan untuk aktivitas produktif yang berpotensi memberikan manfaat ekonomi jangka panjang bagi keluarga. Contohnya, sebagai modal untuk membangun bisnis yang menjanjikan atau membiayai pendidikan tinggi anak di institusi terbaik. Penggunaan dana untuk tujuan semacam ini diharapkan dapat membuka peluang peningkatan pendapatan keluarga di masa mendatang.
Kendati demikian, PNS tetap harus melakukan simulasi cermat terkait besaran cicilan, jangka waktu pinjaman, dan dampaknya terhadap penghasilan bulanan sebelum menyetujui fasilitas kredit dengan bank. Kehati-hatian adalah kunci untuk memastikan stabilitas finansial di masa depan.

Tinggalkan komentar