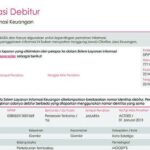
Ekonesia – Memiliki riwayat finansial yang bersih adalah kunci utama dalam membuka gerbang berbagai layanan keuangan di Indonesia. Sistem Layanan Informasi Keuangan atau SLIK OJK, yang dulunya dikenal sebagai BI Checking, kini memegang peranan krusial dalam menentukan apakah pengajuan pinjaman Anda akan disetujui atau tidak. Sebuah catatan buruk di SLIK bisa menjadi penghalang serius, bahkan untuk pinjaman online yang kini wajib melaporkan data ke OJK.
Baca juga: Liverpool Beruntung Menang Tipis!
Dampak dari skor kredit yang kurang baik sungguh meresahkan. Asosiasi Real Estate Indonesia (REI) pernah mengungkapkan fakta mengejutkan, di mana hingga 40% permohonan Kredit Pemilikan Rumah (KPR) gagal disetujui. Penyebab utamanya seringkali adalah riwayat kredit yang bermasalah, tak jarang akibat tunggakan dari pinjaman daring. Lebih jauh, OJK juga sempat menyoroti bagaimana calon pekerja harus gigit jari karena catatan SLIK mereka yang tidak memuaskan.
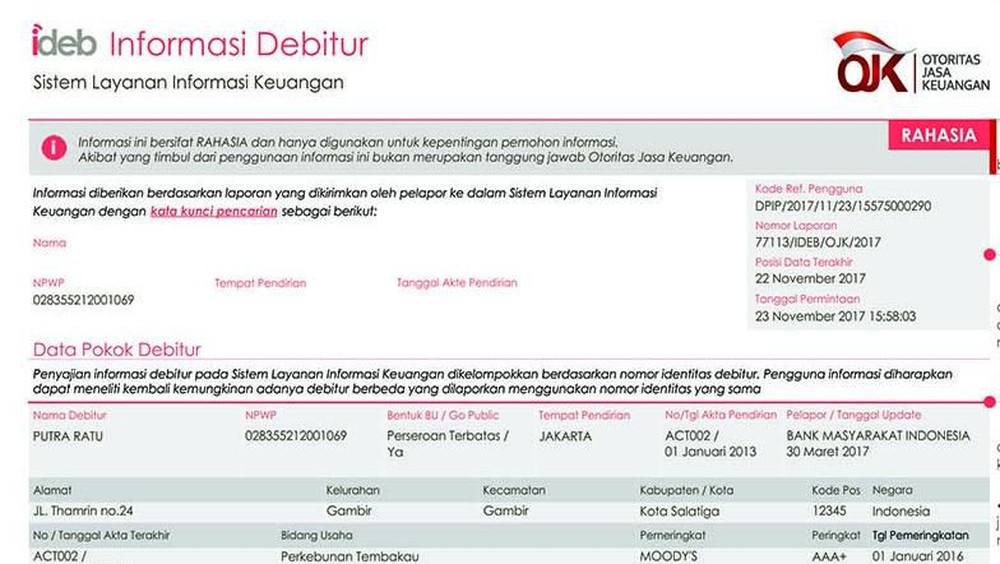
Agusman, Kepala Eksekutif Pengawas Lembaga Pembiayaan OJK, menjelaskan bahwa data SLIK bisa diperbarui. Syaratnya, peminjam harus melunasi kewajiban atau mengambil langkah-langkah perbaikan sesuai ketentuan yang berlaku. Oleh karena itu, sangat penting bagi setiap individu untuk proaktif memeriksa status SLIK mereka sebelum berencana mengajukan pendanaan apapun.
Baca juga: Tambang Emas Hitam RI Cetak Rekor! Ada Apa?
Bagaimana cara mengetahui posisi riwayat kredit Anda? Skor SLIK OJK terbagi menjadi lima tingkatan. Skor 1 menandakan riwayat kredit paling prima, sementara skor 5 menunjukkan adanya masalah kredit macet yang serius. Penting untuk diketahui, umumnya hanya debitur dengan skor 1 dan 2 yang bisa melenggang mulus saat mengajukan kredit ke bank. Jika Anda berada di kategori 3, 4, atau 5, ada pekerjaan rumah yang harus diselesaikan untuk membersihkan nama Anda.
Untuk mengecek skor kredit Anda secara mandiri, kunjungi laman resmi idebku.ojk.go.id. Setelah mengetahui status Anda, langkah selanjutnya bergantung pada kondisi yang ditemukan:
- Jika Ada Tunggakan Sah: Satu-satunya jalan keluar adalah segera melunasi seluruh kewajiban yang belum terselesaikan. Ini adalah fondasi utama untuk memperbaiki catatan kredit Anda.
- Jika Diduga Ada Kesalahan Data: Apabila Anda merasa ada kekeliruan dalam catatan SLIK Anda, jangan ragu untuk menghubungi atau melaporkan masalah tersebut kepada pihak terkait yang menerbitkan kredit.
Setelah pelunasan atau koreksi data, pembaruan informasi di SLIK OJK umumnya akan terjadi maksimal 30 hari. Jangan lupa untuk meminta Surat Keterangan Lunas (SKL) sebagai bukti konkret yang bisa Anda gunakan untuk pengajuan kredit di masa mendatang. Dengan langkah-langkah ini, Anda bisa kembali membuka peluang akses ke berbagai layanan keuangan yang Anda butuhkan.



Tinggalkan komentar